O CRM é grátis. A receita está no fluxo do dinheiro.
O corretor brasileiro paga de R$ 500 a R$ 1.500 por mês num conjunto fragmentado de CRM, site e portais. O Romeo entrega o essencial de graça para ganhar o mercado, e monetiza o que passa pela plataforma: 2,5% de toda taxa e comissão transacionada, tarifa sobre o pagamento recorrente do aluguel, assinaturas por assento para equipes, módulos operacionais e o domínio .broker.
~450 mil
corretores ativos no Brasil (COFECI)
~R$ 6 bi/ano
TAM monetizável pelo Romeo (estudo de viabilidade)
57 telas
de protótipo navegável, produto inteiro desenhado
R$ 850k–1,2M
captação-alvo para o MVP (6 a 8 meses)
As projeções deste material vêm do estudo de viabilidade financeira e do modelo de unit economics do projeto (junho de 2026), com premissas documentadas. O protótipo é um front-end completo com dados de demonstração; o backend está em construção.
O Romeo argumenta
A oportunidade, os cinco motores de receita, a lógica dos três bolsos, a concorrência e a captação. Todo número tem fonte citada.
Ver os números →A oportunidade
O corretor paga caro por um sistema fragmentado
Um CRM custa de R$ 200 a R$ 500 por mês. O site, mais R$ 100 a R$ 300. Destaque nos portais, de R$ 200 a R$ 900. O custo de operar chega a R$ 1.500 mensais antes da primeira venda, o que exclui boa parte dos ~450 mil corretores do país. O freemium remove essa barreira de entrada por inteiro.
O prêmio é o aluguel, não a venda
A comissão de venda rende uma taxa por negócio. O aluguel é diferente: são R$ 172,8 bilhões por ano circulando todo mês, contrato após contrato. Quem processa esse fluxo captura uma receita recorrente que independe de novas vendas.
Do mercado ao capturável
2,5% sobre R$ 28,5 bi de comissões + ~3% sobre R$ 178 bi de aluguéis e diárias + domínios .broker
corretores digitalizados (35%), Sul/Sudeste/Centro-Oeste (75%), dispostos a adotar (40%)
4% do SAM, com a rampa de share de 0,1% no ano 1 a 4% no ano 5
Fontes: análise de concorrência §6.2 (custos atuais do corretor); estudo de viabilidade §1 (TAM, SAM, SOM e a base de R$ 172,8 bi/ano de aluguéis). Percentuais de filtro do SAM são premissas declaradas conservadoras.
Cinco motores, uma lógica
A taxa de 2,5% sobre a comissão é baixa de propósito: numa comissão de R$ 50 mil ela custa R$ 1.250, ruído para o corretor, e é o que torna o freemium crível. Ela ganha o mercado. Quem paga a conta é o motor de pagamentos: um aluguel de R$ 2.500 no cartão deixa cerca de R$ 32,50 de spread por mês, por contrato, enquanto o contrato durar.
| Motor | Cobra | Frequência | Margem de contribuição |
|---|---|---|---|
| 1 · Taxa universal Romeo | 2,5% de toda taxa e comissão do profissional | por transação | 85% |
| 2 · Pagamentos (aluguel, reservas) | spread líquido de ~1,5% | recorrente, mensal | 32% |
| 3 · Assinaturas por assento | R$ 120 a R$ 450/mês por conta | recorrente, mensal | ~90% |
| 4 · Módulos operacionais | R$ 49 a R$ 199/mês por módulo | recorrente, mensal | ~85% |
| 5 · Domínio .broker | R$ 59/ano | recorrente, anual | 45% |
O plano grátis atende o corretor sozinho e é o canal de aquisição; times pagam por assento (R$ 120 com 5 usuários, R$ 220 com 12, R$ 450 com 30, Enterprise acima disso) e módulos operacionais como BPO financeiro, contábil e channel manager são contratados à parte. Os motores 3 e 4 trazem MRR desde o primeiro cliente, o que reduz a dependência da rampa de adoção de pagamentos, o principal risco do modelo original.
Barato e lucrativo ao mesmo tempo: a lógica dos três bolsos
A pergunta que todo investidor faz é como uma taxa baixa fecha a conta. A resposta é que o preço sai de bolsos diferentes, e só um deles sente preço.
Corretor
Sente preço, e por isso é baixo: 2,5% mais assento e módulos opcionais, menos de 1% do que ele fatura. É a promessa de ser barato.
Consumidor
Paga por conveniência, não como taxa: parcelar o aluguel e a taxa de serviço do hóspede no short stay (5 a 8%), padrão do mercado.
Terceiros
Receita invisível: a seguradora paga 15 a 25% do prêmio do seguro fiança; o anunciante paga destaque; o tomador paga a antecipação.
As projeções deste material contam apenas o bolso do corretor e o spread de pagamentos. Taxa de serviço do hóspede, seguro fiança e mídia são upside fora das curvas.
Fontes: modelo de negócio v2 (julho de 2026) para planos, módulos e taxa universal; unit economics §4 para as margens dos motores 1, 2 e 5. Tarifas ao pagador: Pix 0%, cartão à vista 3%, parcelado até 4%, boleto 4%, processadas por parceiro regulado.
Unit economics do modelo
R$ 125
CAC blended (PLG no corretor, inside sales na imobiliária)
R$ 3.200
LTV blended
26x
LTV/CAC (benchmark SaaS saudável: 3 a 5x)
~4 meses
payback do CAC
85%
margem bruta
A aquisição do corretor autônomo é product-led: o produto grátis é o canal, com CAC de R$ 45 por canais orgânicos e referral. A imobiliária entra por inside sales a CAC de R$ 850, contra um LTV modelado de R$ 24.800 para uma operação de 10 corretores.
Fonte: modelo de unit economics (junho de 2026), resumo executivo e §2 e §5. São números de modelo com premissas por segmento documentadas, anteriores à operação real; o próprio documento pede revisão mensal com dados de cohort.
Onde o Romeo se encaixa
| Modelo | Romeo | QuintoAndar | Vista CRM | ZAP Imóveis |
|---|---|---|---|---|
| Custo de entrada | grátis | grátis | R$ 300+/mês | R$ 199+/mês |
| Taxa sobre transação | 2,5% da comissão | 8 a 10% do aluguel | não há | não há |
| Assinatura mensal | não | não | sim | sim |
| O corretor é o cliente | sim | não (é eliminado) | sim | sim |
O espaço que o Romeo ocupa está vazio no Brasil: não é portal (não vende anúncio), não é ERP (não cobra mensalidade) e não elimina o corretor, que é o cliente. A defensibilidade vem dos efeitos de rede da parceria entre corretores, dos dados proprietários de transação e da marca digital: quando o endereço do corretor é um .broker, a mudança de plataforma custa a própria identidade.
Fonte: análise de concorrência §5.2 (matriz de modelo de negócio), §6 (posicionamento) e §11 (white space). Preços dos concorrentes conforme levantamento de junho de 2026.
Onde o projeto está
O que existe hoje
A Fase 0 do roadmap está concluída: protótipo navegável de 57 telas e mais de 121 componentes cobrindo venda, locação e temporada, arquitetura documentada, modelo de dados com ~180 tipos e especificações de segurança, LGPD e integrações. O produto inteiro está desenhado e pode ser testado tela a tela.
O que está em construção
O roadmap adota um status deliberadamente honesto: UI pronta não é feature pronta. O backend (banco multi-tenant, autenticação, storage), a integração com o gateway de pagamentos e o DNS do .broker são o escopo da Fase 1, o MVP. A regra de ouro regulatória está definida desde o início: nunca construir instituição de pagamento própria; operar sobre parceiro licenciado pelo Banco Central, com alternativas mapeadas.
Fase 0 · Fundação
Q3 2026 · protótipo + arquitetura
Fase 1 · MVP
Q4 2026 a Q1 2027 · 100 corretores, 3 motores no ar
Fase 2 · Beta público
Q2 a Q3 2027 · 500 a 2.500 corretores, ciclo de locação
Fase 3 · v1.0
Q4 2027 · 5.000 a 8.000 corretores, temporada e mobile
Fase 4 · Escala
2028+ · 20.000+ corretores, marketplace de serviços
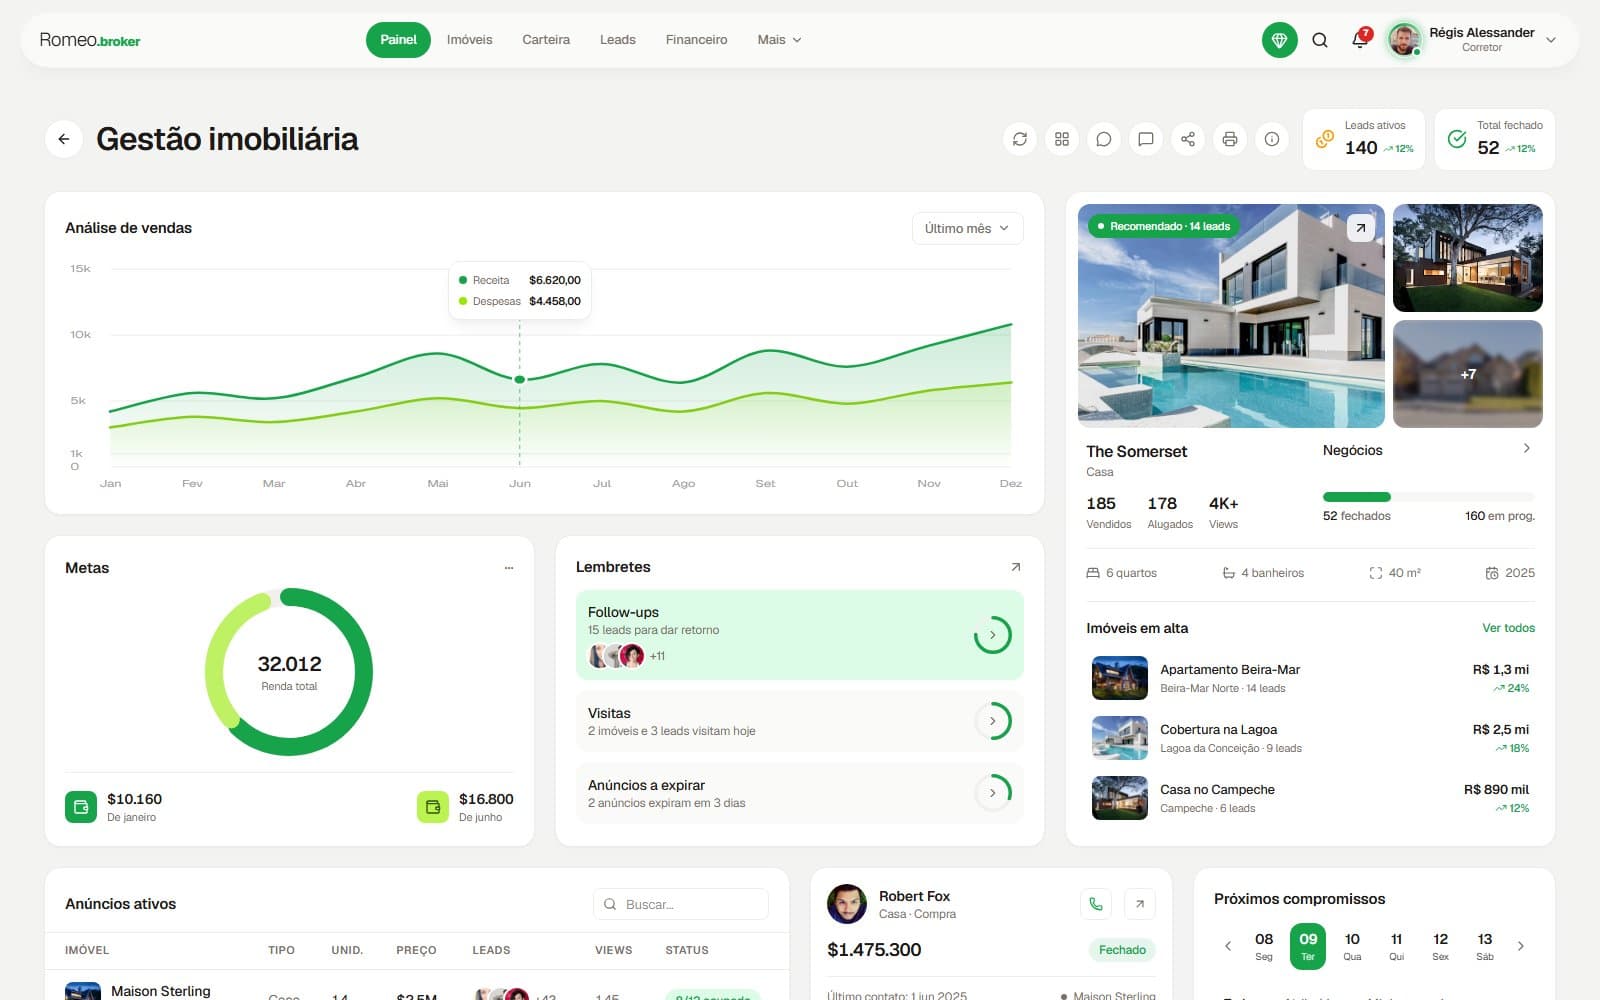
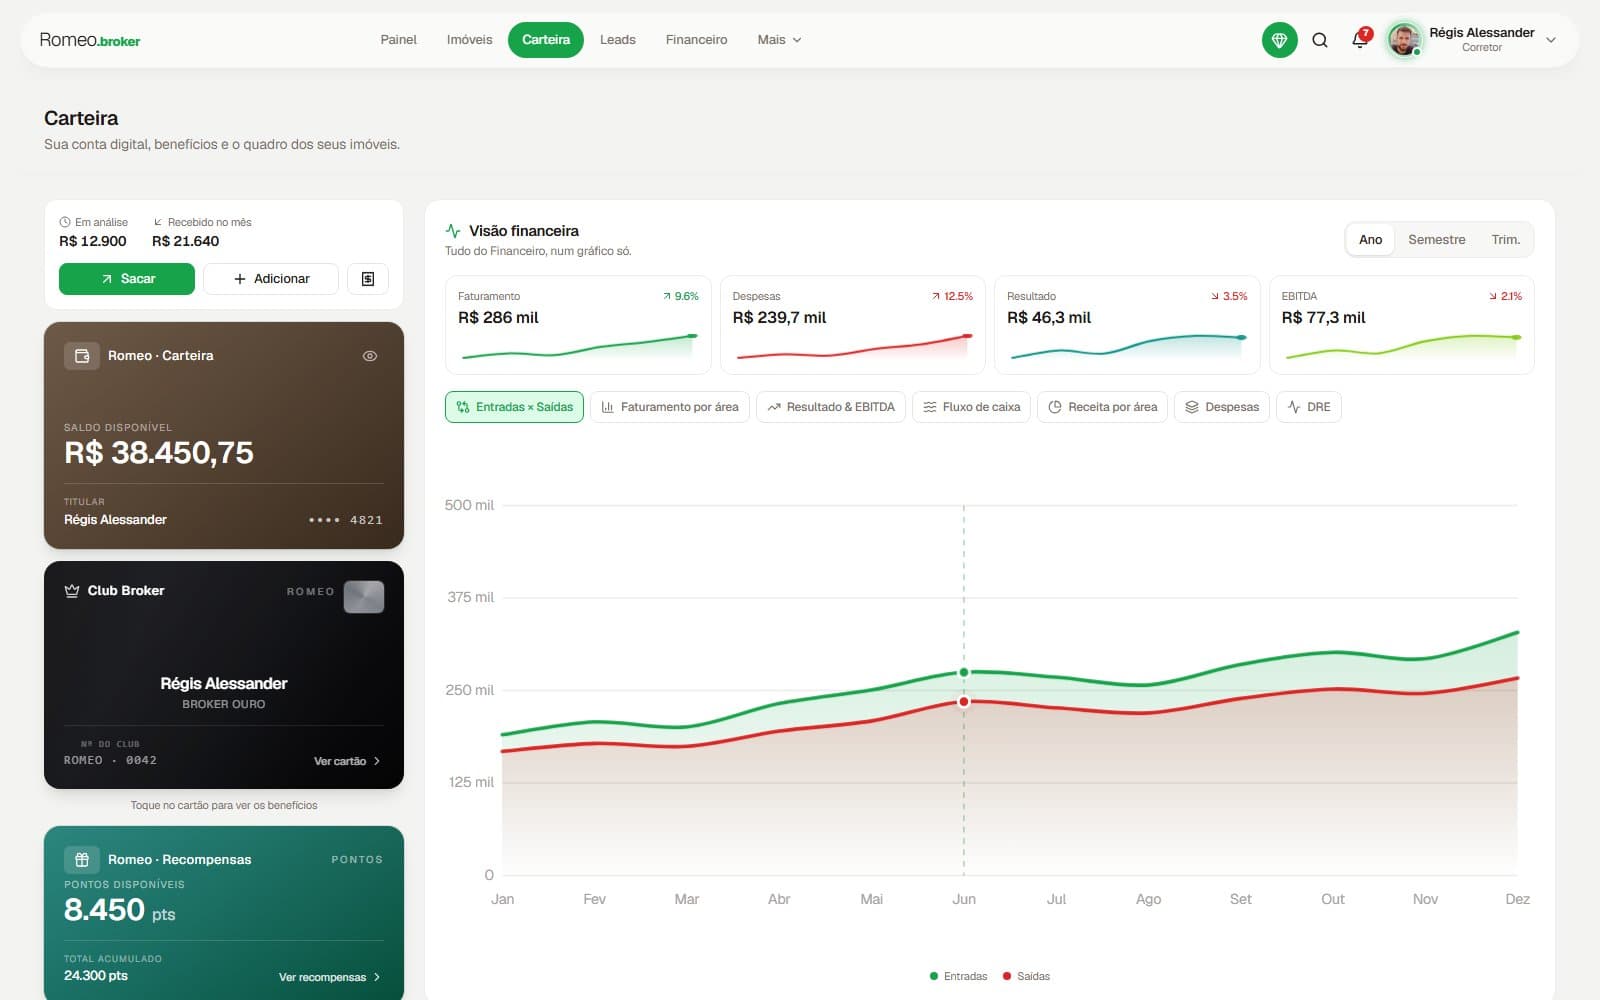
Fonte: ROADMAP.md (v2.0, julho de 2026), declarado fonte única da verdade do projeto.
Projeções em três cenários
| Métrica (5 anos) | Pessimista | Realista | Otimista |
|---|---|---|---|
| Receita no ano 5 | R$ 18 mi | R$ 45 mi | R$ 85 mi |
| Lucro no ano 5 | R$ 7 mi | R$ 31 mi | R$ 63 mi |
| Break-even | mês 48 | mês 28 | mês 20 |
| TIR em 5 anos | 18% | 58% | 95% |
| Investimento necessário | R$ 5,5 mi | R$ 3,5 mi | R$ 1,8 mi |
Cenário realista, ano a ano
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | |
|---|---|---|---|---|---|
| Receita | R$ 149 mil | R$ 1,2 mi | R$ 5,75 mi | R$ 16,5 mi | R$ 45,2 mi |
| Corretores cadastrados | 500 | 2.500 | 8.000 | 18.000 | 35.000 |
| Margem EBITDA | negativa | negativa | 29% | — | 60% |
Fontes: estudo de viabilidade §2, §4 e §5.5; P&L do modelo de unit economics §7. Premissas centrais declaradas: adoção de pagamentos de 5% no ano 1 a 55% no ano 5; churn mensal de 8% caindo a 3,5%; inflação de 5% a.a. As tabelas refletem os 3 motores originais; o modelo v2 (assinaturas por assento e módulos, julho de 2026) adiciona cerca de R$ 17 mi à receita projetada do ano 5 e antecipa o break-even realista para perto do mês 26. Projeções, não promessa de resultado.
Captação
MVP
estágio atualR$ 850 mil a R$ 1,2 mi
6 a 8 meses
A espinha real do produto: backend, gateway de pagamentos, DNS .broker e 100 corretores early adopters operando.
Seed
R$ 2 mi a R$ 3 mi
12 a 18 meses
2.500 corretores ativos, ciclo completo de locação e break-even operacional.
Series A
R$ 8 mi a R$ 15 mi
24 a 36 meses
Escala nacional: 20 mil corretores, temporada, condomínios e mobile.
Uso dos fundos do MVP
- 40%
- time (6 meses)
- 35%
- desenvolvimento
- 12%
- gateway e integrações
- 5%
- jurídico e compliance
- 5%
- infra e serviços
- 3%
- contingência
Fonte: estudo de viabilidade §7 (orçamento detalhado do MVP e faixas por estágio).
Riscos, ditos com todas as letras
Adoção de pagamentos abaixo do projetado
probabilidade alta no próprio mapa de riscos
Pix a 0% como porta de entrada, incentivos de adoção e um modelo que ainda fecha no cenário pessimista, com TIR de 18% apoiada no motor de comissões.
Regulação de pagamentos (BACEN)
impacto alto, probabilidade baixa
Nunca operar instituição de pagamento própria. O MVP nasce sobre parceiro licenciado, com alternativas de gateway mapeadas.
Concorrente copia o freemium
probabilidade alta
Defesas que não se copiam com preço: rede de parcerias entre corretores, dados proprietários de transação e a identidade .broker do corretor.
Marca desconhecida no início
fraqueza declarada no SWOT
Go-to-market de comunidade com orçamento definido de R$ 600 mil no ano 1, 60% em canais orgânicos, e o produto grátis como principal canal de aquisição.
Fontes: mapas de risco do go-to-market §8, da análise de concorrência §7 e do roadmap.
A tese está descrita. O produto está no ar.
Antes de qualquer conversa, percorra o protótipo: as 51 telas navegáveis mostram o produto que este material descreve.