O negócio completo, de ponta a ponta.
Numa página: o que o Romeo faz, as features que entregam isso, como ele ganha dinheiro e o faturamento mês a mês até virar a chave. As apresentações detalhadas estão a um clique no fim.
51 telas
produto navegável de ponta a ponta
5 motores
de receita, três bolsos diferentes
R$ 62,4 mi
faturamento no ano 5 (realista)
mês 23
faturamento cobre o custo
Projeções com premissas documentadas (estudo de viabilidade, junho de 2026, e modelo de negócio v2.1). O protótipo é um front-end completo com dados de demonstração.
O Romeo resume
Em uma página: o que o produto faz, como ele ganha dinheiro e o mês em que a conta fecha. Se você só tem cinco minutos, é esta.
O produto, em um minuto
O Romeo é CRM, marketplace e fintech no mesmo produto, feito para o corretor moderno e para a imobiliária. O corretor cadastra o imóvel uma vez e ele aparece no marketplace público, no microsite pessoal e nos grandes portais; acompanha cada lead pelo funil até a assinatura digital do contrato; e recebe pela própria plataforma, com a comissão e as taxas distribuídas automaticamente entre quem vendeu, quem captou e a Romeo.
A diferença de fundo é a integração. Hoje o corretor junta um CRM, um site, um sistema de anúncios, uma maquininha e uma planilha — cinco ferramentas que não se falam. No Romeo é um sistema só, onde o dado nasce uma vez e percorre toda a jornada. Para o corretor sozinho, é de graça; times e imobiliárias pagam por assento, e módulos operacionais avançados são opcionais.
Quatro pilares
CRM completo
Funil, leads, agenda, metas, equipe e relatórios num painel só.
Marketplace público
Cada imóvel vira vitrine no marketplace, no microsite e nos portais.
Fintech embutida
Carteira com Pix, cartão, split de comissão e aluguel no crédito.
IA em tudo
Anúncio gerado, preço sugerido, match de leads e a Sofia 24/7.
As features que entregam isso
O que torna o Romeo diferente não é uma feature isolada, é o fato de todas viverem no mesmo lugar e conversarem entre si: o lead que entra pelo microsite cai no funil, vira contrato assinado, e o pagamento passa pela carteira. Abaixo, oito telas que resumem o produto, cada uma com o que faz e por que é diferente do que existe hoje. Todas abrem a versão ao vivo, com dados de demonstração.
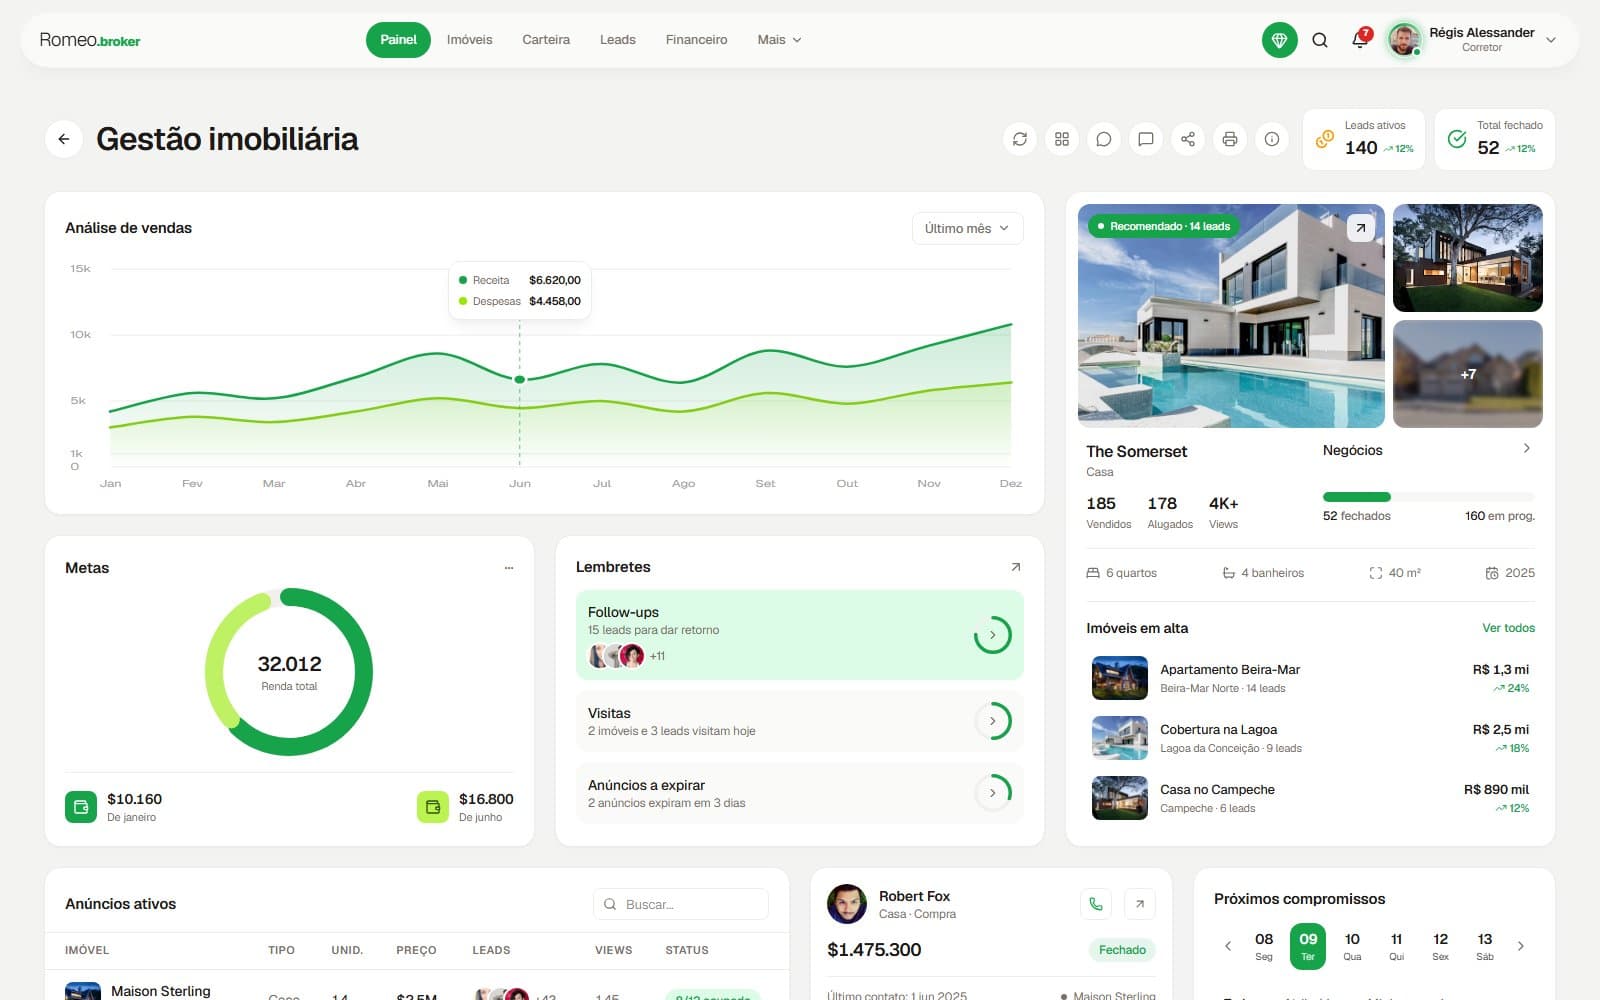
Painel do corretor
A tela inicial reúne o resumo do negócio em uma olhada: quanto vendeu no mês, quantos leads estão ativos, os imóveis em alta e o que precisa de atenção hoje. Os gráficos de vendas, o donut de metas e os lembretes de follow-up ficam lado a lado com a agenda, para o corretor decidir o que fazer sem abrir cinco telas.
Diferencial
Agrega leads, agenda, metas e financeiro num painel só — no lugar das planilhas soltas e do CRM que só mostra contato.
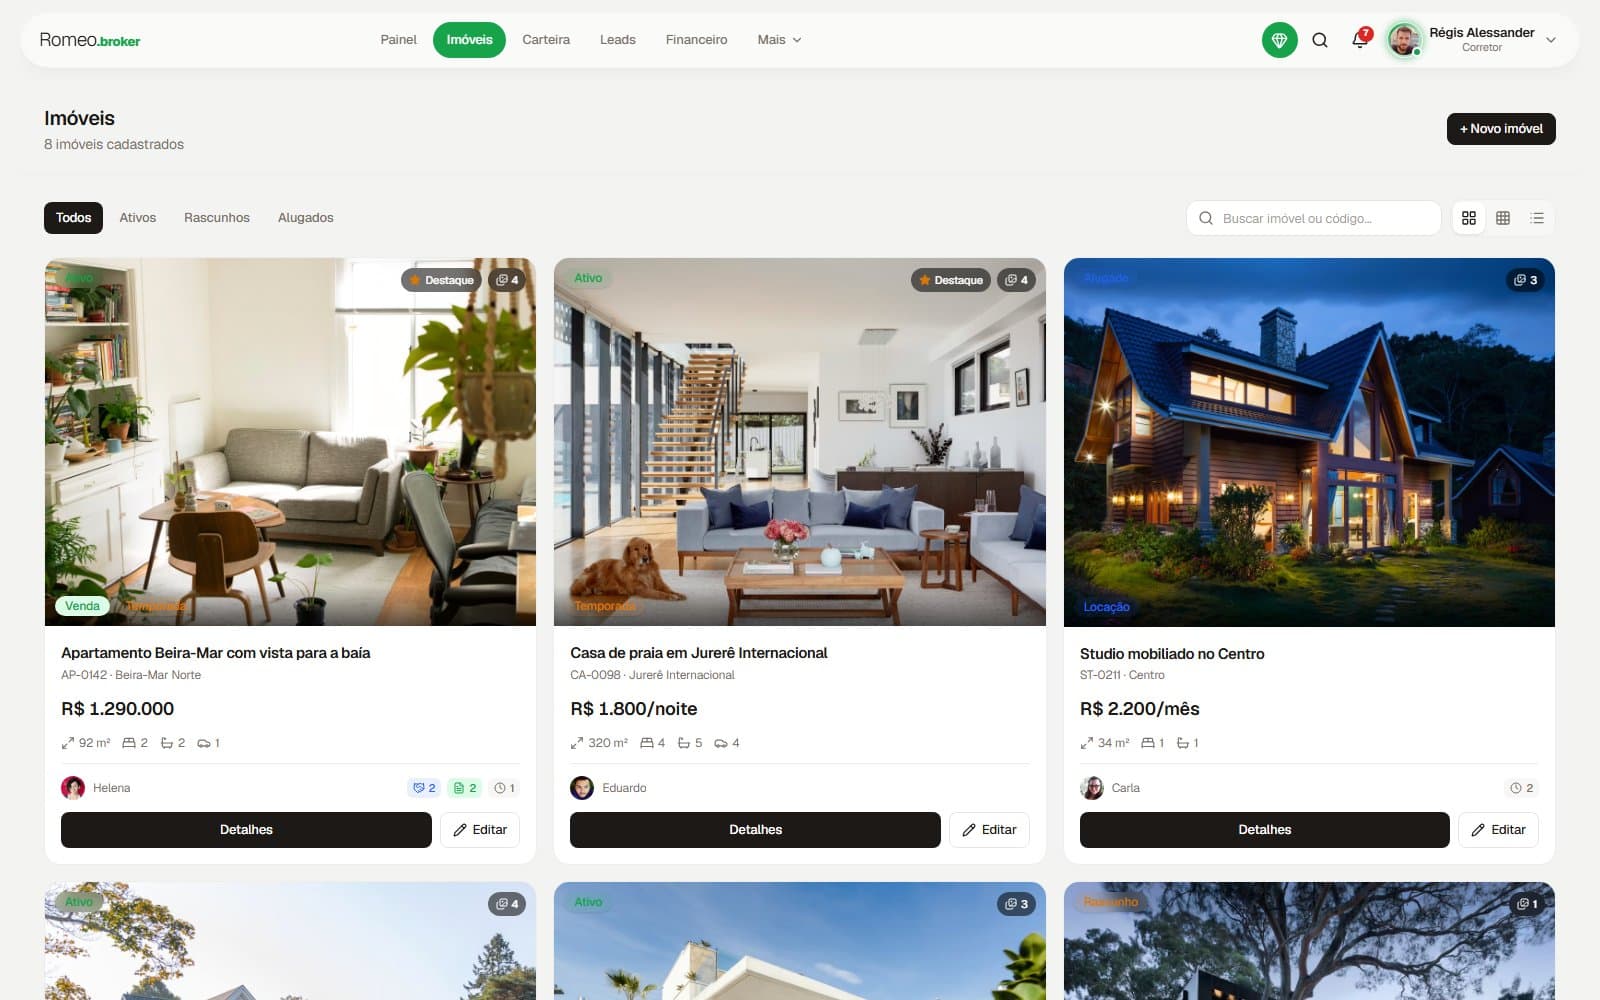
Catálogo com CRM por imóvel
Cada imóvel não é só um anúncio: abre um painel com o cadastro completo do proprietário, o histórico de propostas, a lista de espera de interessados e o motor de sinal e reserva, que calcula a distribuição da comissão e das taxas na hora de fechar. Venda, locação e temporada convivem no mesmo cadastro.
Diferencial
É um CRM dentro de cada imóvel, não um catálogo estático — o corretor gerencia o relacionamento e o dinheiro no mesmo lugar em que publica.
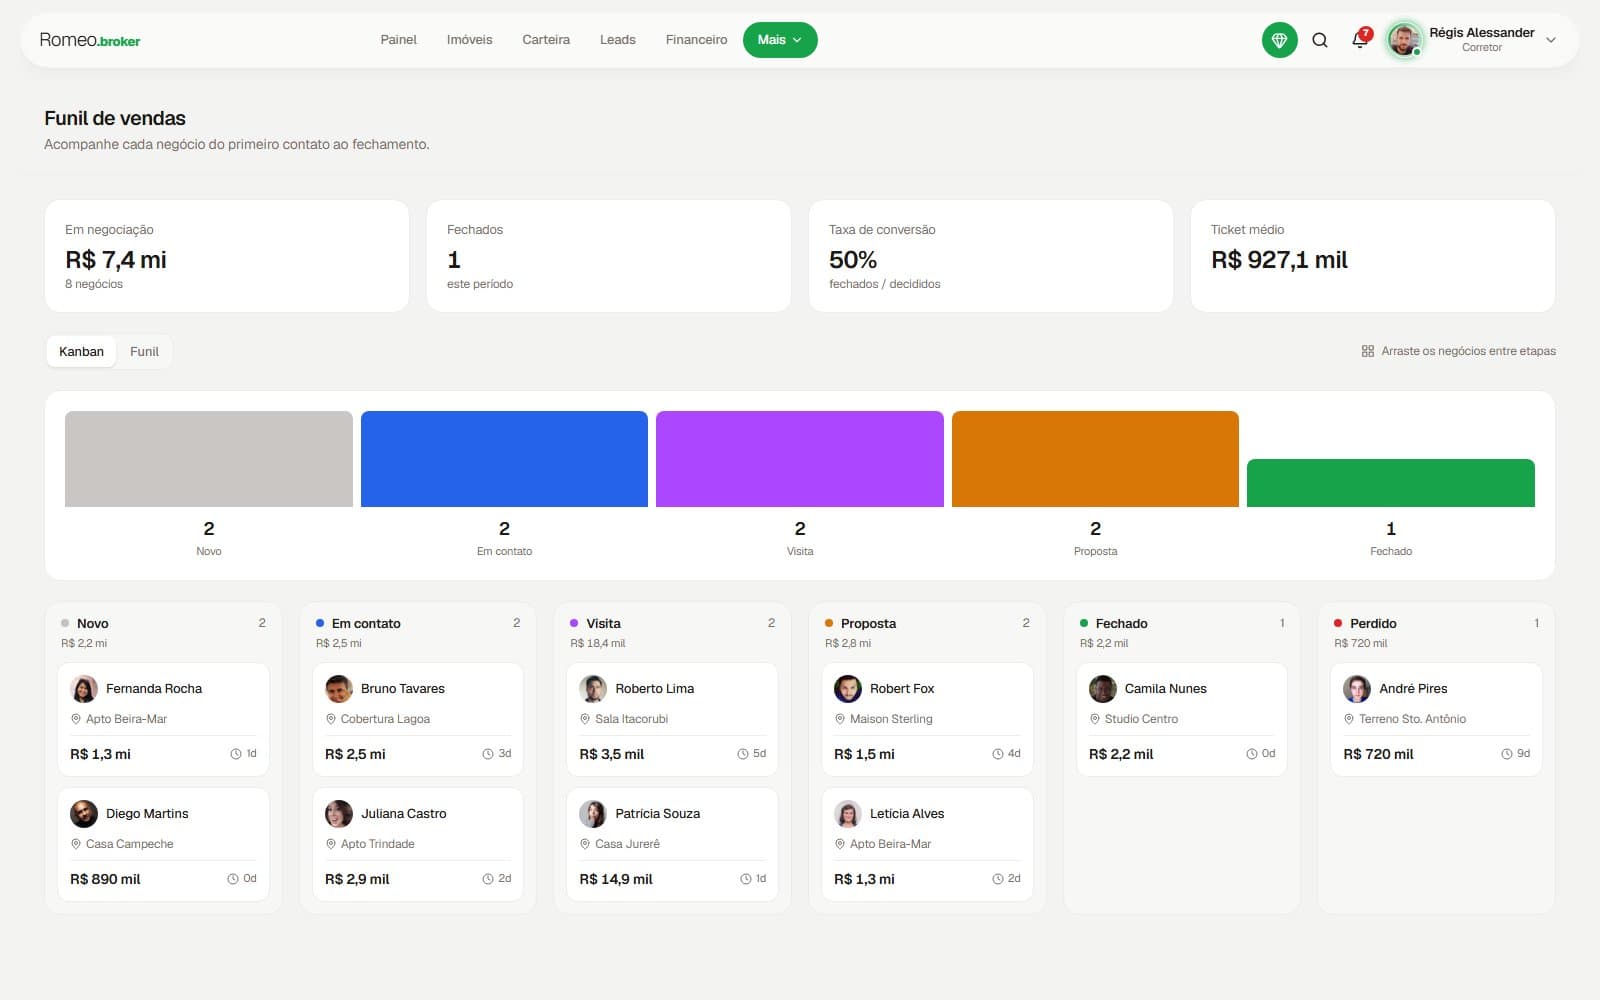
Funil de vendas
Todo contato que chega do marketplace, do microsite ou do WhatsApp entra num pipeline visual — novo, contato, visita, proposta, fechado — que o corretor arrasta de fase. As métricas de conversão e o valor em negociação ficam no topo, e a agenda cobra os follow-ups automaticamente.
Diferencial
Captura o lead de todos os canais num funil só, com a origem marcada — nada se perde entre o portal, o WhatsApp e o caderno.
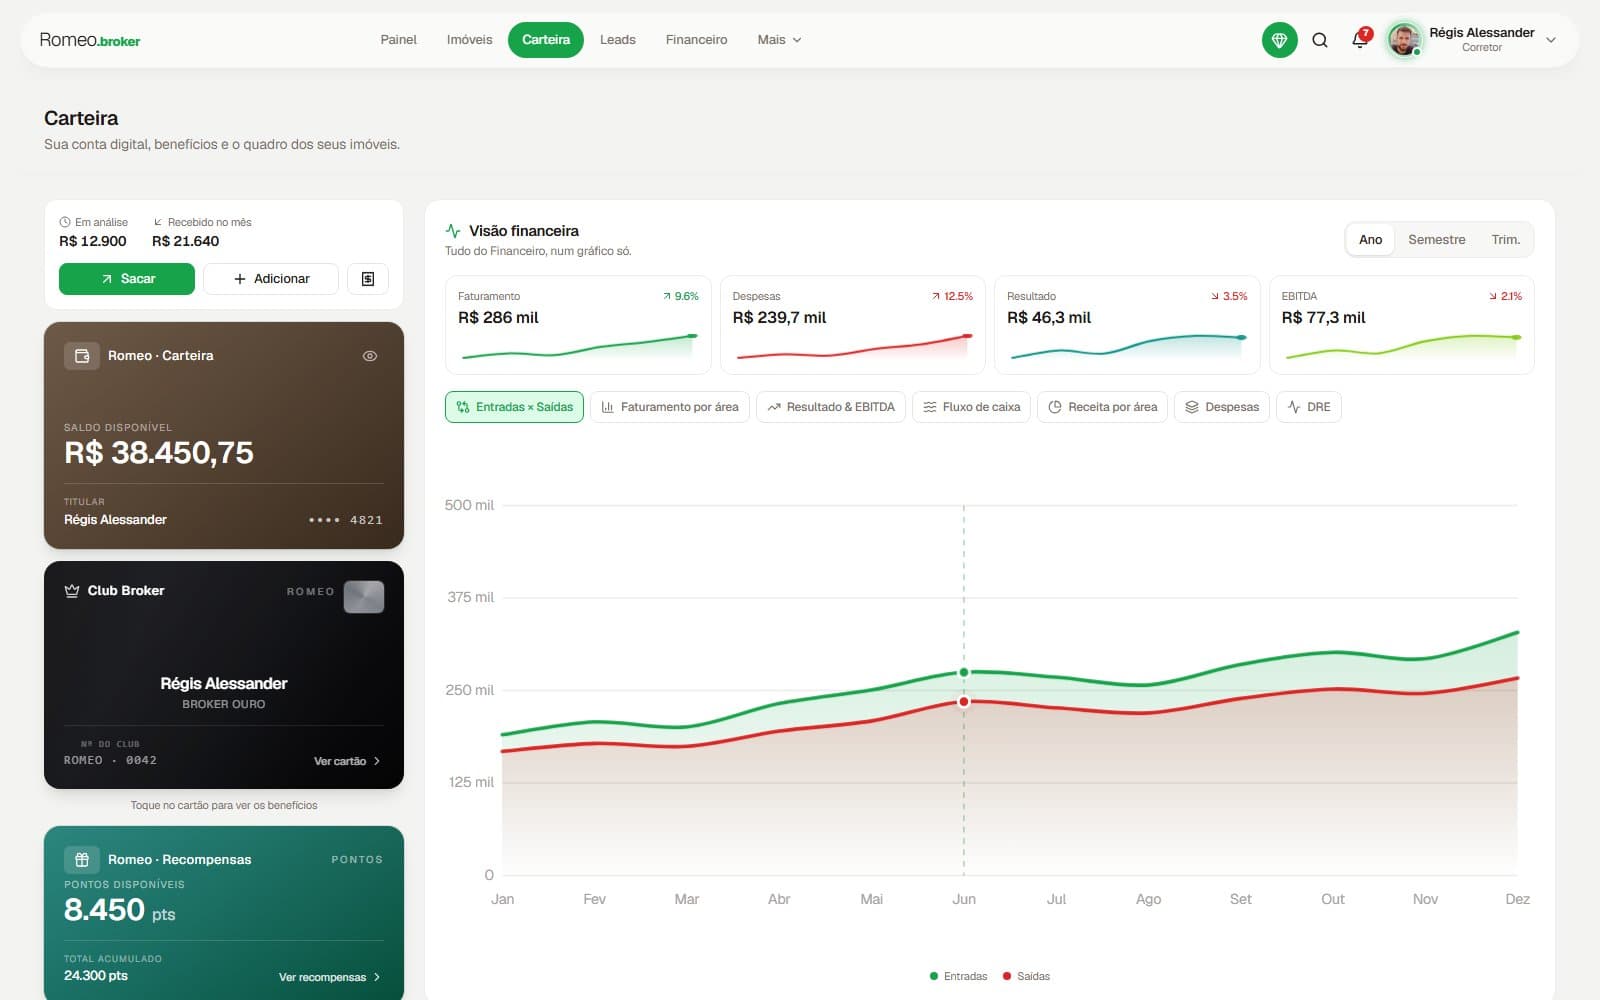
Carteira digital
A conta do corretor dentro do Romeo: saldo disponível, extrato, saque animado por Pix ou TED, o cartão Club com cashback e um gráfico financeiro que consolida faturamento, despesas e resultado. O Open Finance puxa o saldo dos outros bancos para uma visão única.
Diferencial
Fintech de verdade embutida no CRM: o corretor recebe, acompanha e saca sem sair da plataforma — quase nenhum concorrente faz isso.
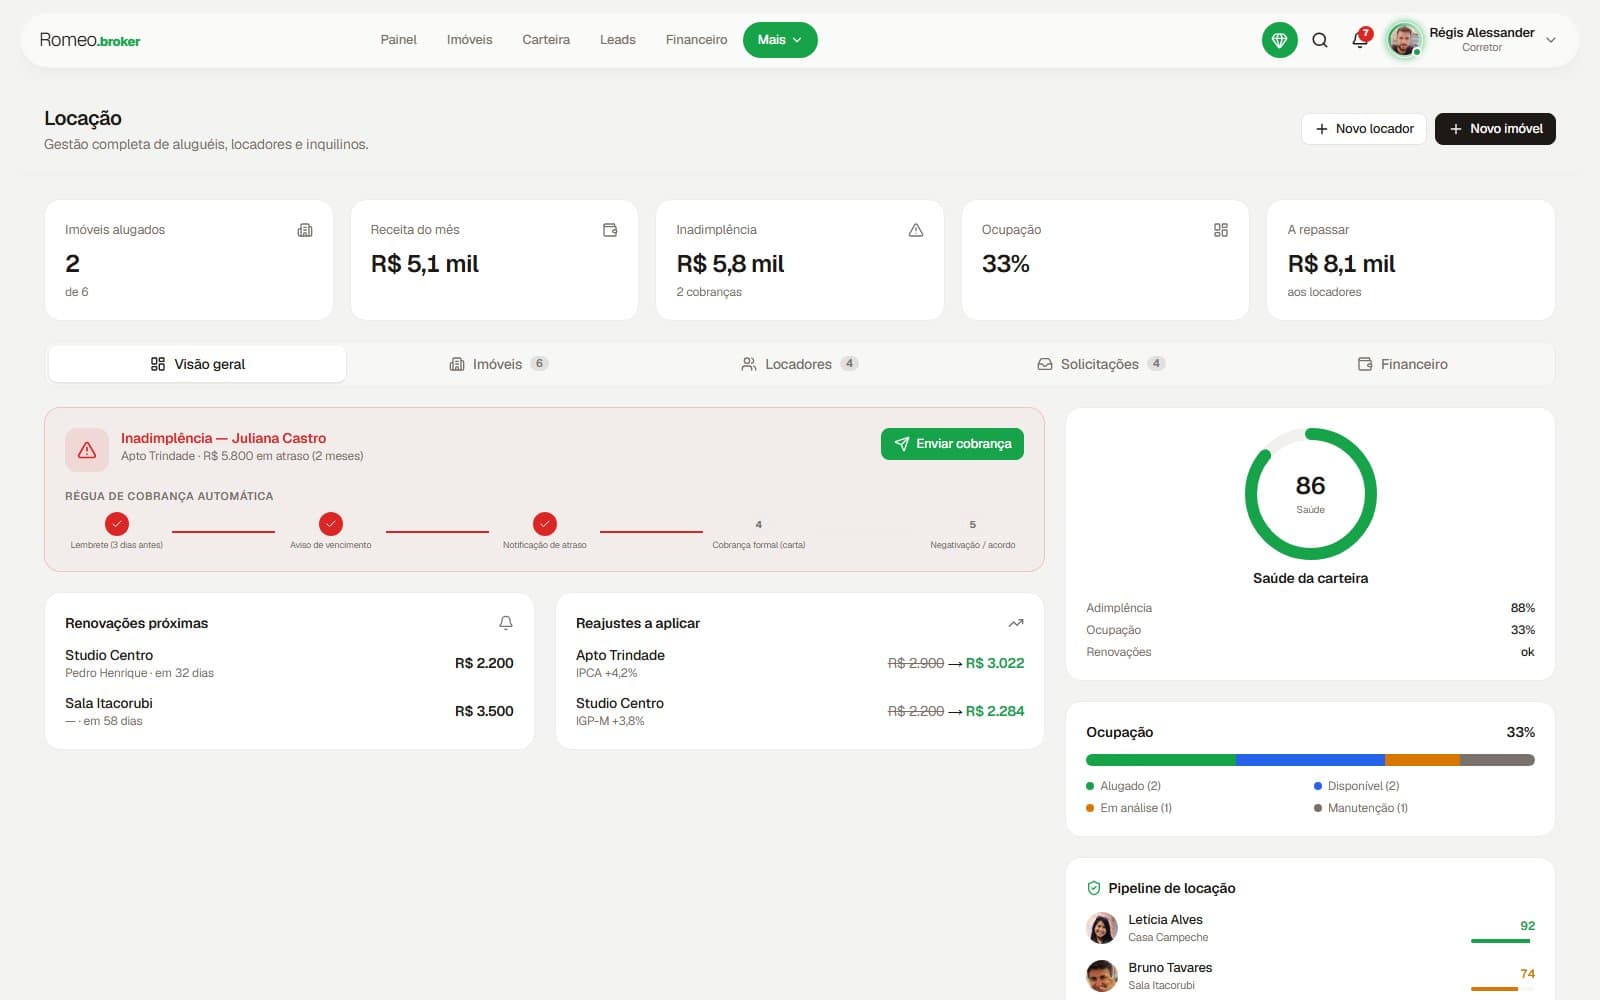
Locação de ponta a ponta
O hub de locação mostra a saúde da carteira num gauge, dispara a régua de cobrança automática (lembrete, aviso, notificação, cobrança, negativação), acompanha os reajustes por IGP-M ou IPCA e as renovações que vencem, e faz os repasses aos proprietários. A análise de crédito dos candidatos entra no pipeline.
Diferencial
A régua de cobrança e os repasses rodam sozinhos — o que hoje consome a secretária da imobiliária o dia inteiro vira automação.
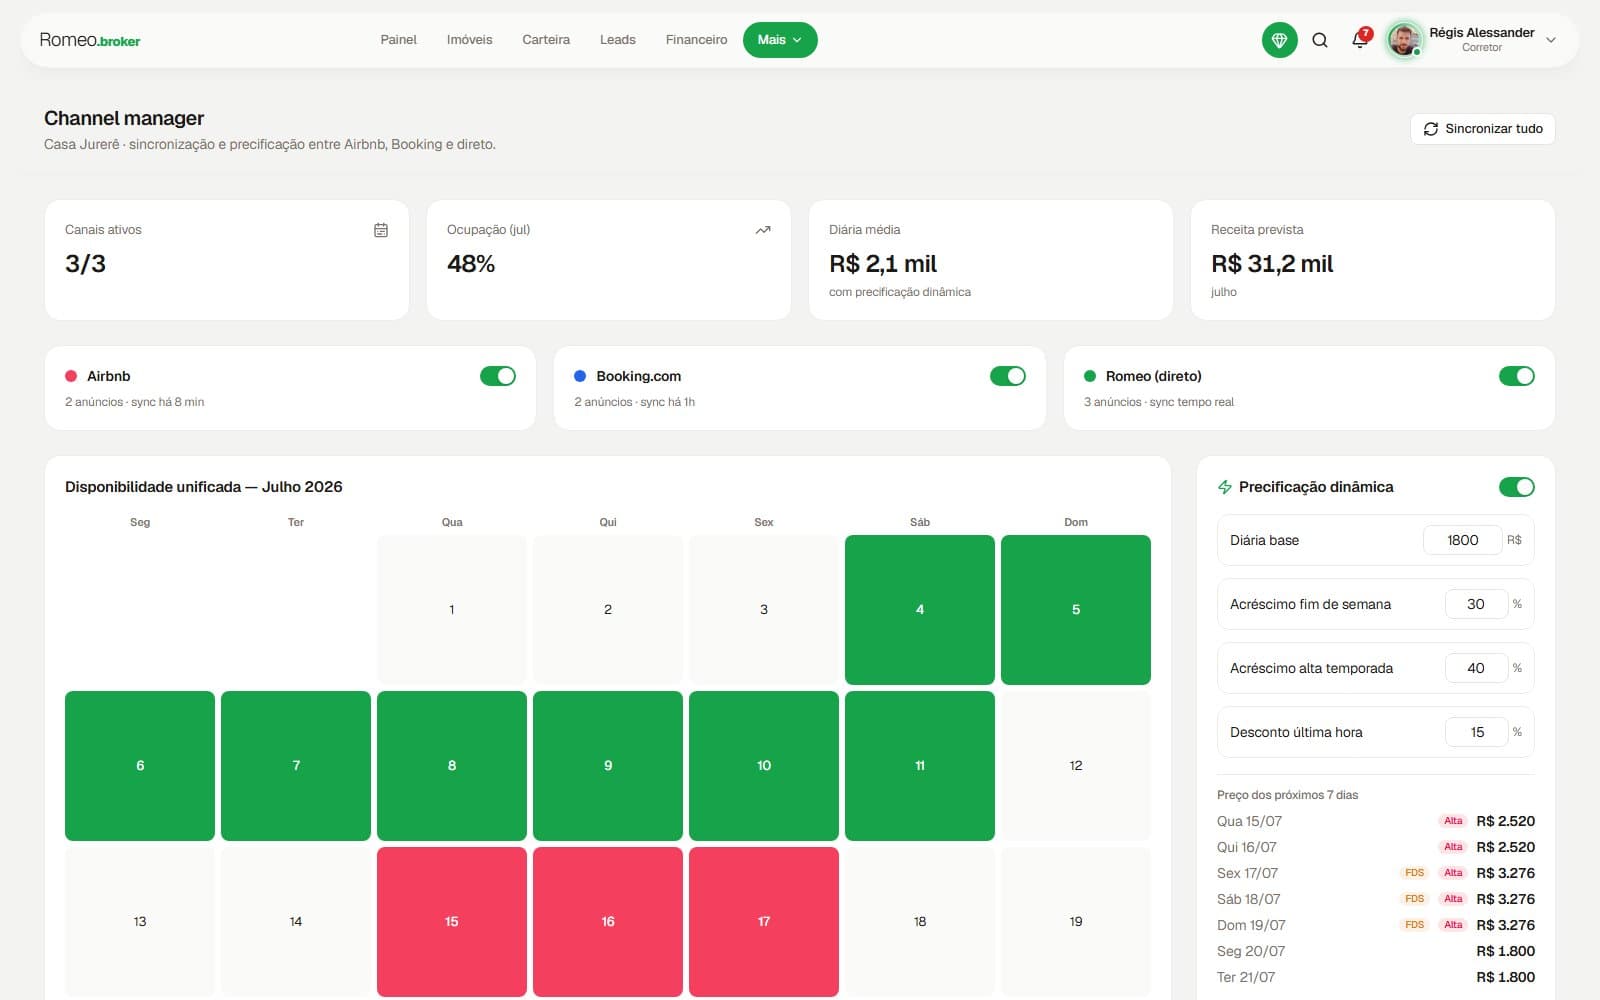
Temporada com channel manager
A temporada é nativa, não um puxadinho: calendário de disponibilidade, motor de reservas, tarifação por diária com preço dinâmico para fim de semana e alta temporada, e um channel manager que sincroniza com Airbnb e Booking para não haver overbooking. A central do hóspede entrega voucher e check-in.
Diferencial
Sincroniza com Airbnb e Booking dentro do mesmo sistema de venda e locação — o corretor não precisa de uma ferramenta separada para short stay.
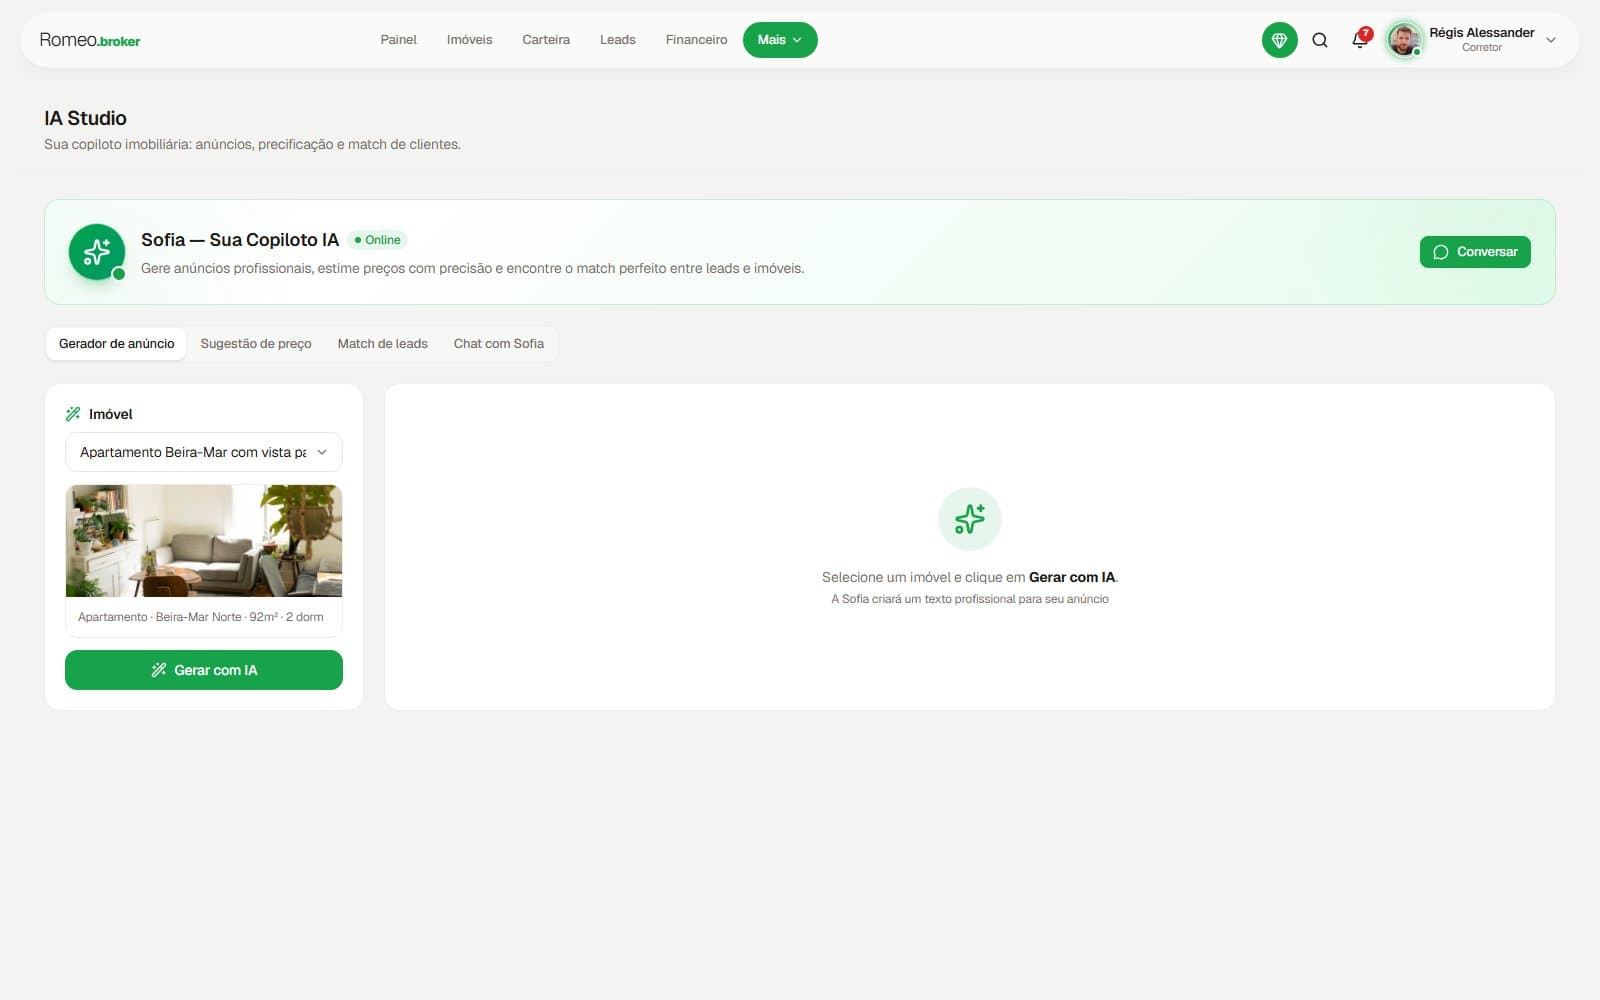
IA Studio
A partir do cadastro do imóvel, a IA gera título, descrição e tags do anúncio; sugere uma faixa de preço com comparáveis da região e um índice de confiança; e cruza o perfil do imóvel com os leads da base, devolvendo um ranking de quem tem mais chance de fechar. A Sofia atende no chat público 24 horas.
Diferencial
IA aplicada ao negócio, não um chatbot genérico: escreve o anúncio, precifica e prioriza o lead certo — trabalho que o corretor faria à mão.
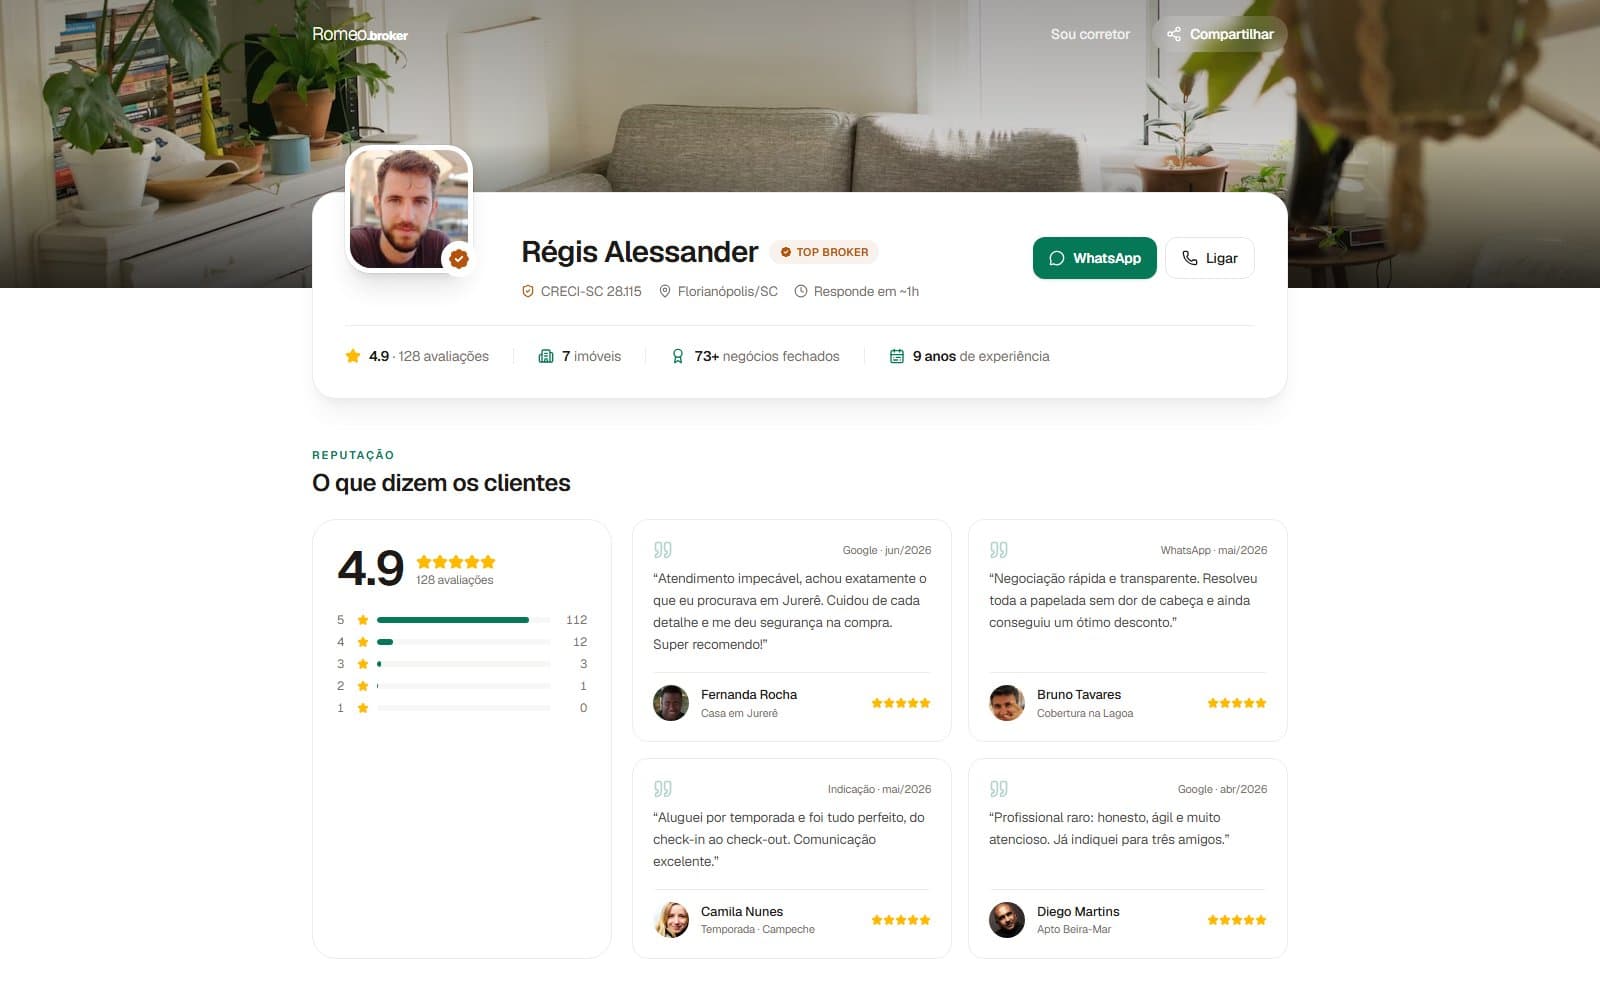
Microsite .broker
Cada corretor ganha um site profissional pronto em romeo.broker/seunome, com a sua marca, os seus imóveis, avaliações de clientes e botão de WhatsApp — sem contratar desenvolvedor. Quem quer identidade própria assina o domínio seunome.broker por cerca de R$ 59 ao ano.
Diferencial
O domínio .broker é exclusivo do Romeo: dá status, SEO de marca e um link bonito para o WhatsApp — e ainda é uma fonte de receita recorrente.
Como o negócio ganha dinheiro
A pergunta que o modelo responde é como uma taxa baixa sustenta a operação. A resposta está em de qual bolso cada real sai. São três: o corretor sente preço, e por isso o que ele paga é baixo (2,5% mais o assento); o consumidor paga por conveniência, sem ler como taxa (parcelar o aluguel, a taxa de serviço do hóspede na temporada); e o terceiro paga de forma invisível (a seguradora pela indicação do seguro fiança, o anunciante pelo destaque).
Sobre esses bolsos, cinco motores. A taxa universal de 2,5% é de propósito baixa: ela ganha o mercado, não paga a conta. Quem paga a conta é o motor de pagamentos, porque o aluguel é recorrente — a cada mês, para sempre, sobre o valor cheio. Assinaturas e módulos trazem receita previsível desde o primeiro cliente, e o domínio .broker se paga em marketing.
| Motor | Cobra | Frequência |
|---|---|---|
| 1 · Taxa universal | 2,5% de toda taxa e comissão | por transação |
| 2 · Pagamentos | spread ~1,5% + taxa do hóspede | recorrente |
| 3 · Assinaturas | R$ 120 a R$ 450/mês por conta | recorrente |
| 4 · Módulos | BPO, contábil, channel, IA… | recorrente |
| 5 · Domínio .broker | R$ 59/ano | recorrente |
Detalhe em Apresentação financeira e na tese para investidores (a lógica dos três bolsos). Tarifas ao pagador: Pix 0%, cartão 3 a 4%, boleto 4%.
Faturamento mês a mês
Os primeiros 36 meses são a rampa que importa: é onde o negócio prova que a receita cresce mais rápido que o custo. A linha verde é o faturamento mensal; a cinza é o custo. Nos primeiros meses a verde corre abaixo da cinza — a operação queima caixa por decisão, contratando o time e o marketing antes da escala.
No mês 23 as linhas se cruzam: o faturamento passa a cobrir o custo mensal e, a partir daí, cada mês entra no azul. O caixa acumulado — que também carrega o buraco dos meses anteriores — vira positivo pouco depois, perto do mês 26. É quando o negócio deixa de depender de capital para funcionar.
- Faturamento mensal
- Custo mensal
Ver como tabela · faturamento por trimestre (R$ mil)
| T1 | T2 | T3 | T4 | T5 | T6 | T7 | T8 | T9 | T10 | T11 | T12 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Faturamento | R$ 24 mil | R$ 39 mil | R$ 64 mil | R$ 104 mil | R$ 171 mil | R$ 289 mil | R$ 486 mil | R$ 819 mil | R$ 1,3 mi | R$ 1,7 mi | R$ 2,4 mi | R$ 3,3 mi |
A receita anual validada de cada ano (modelo v2) foi distribuída em 12 meses por uma curva suave; a soma de cada ano é exatamente o total anual. Custo mensal = custo do estudo de viabilidade dividido por 12. A forma dentro do ano é ilustrativa.
Projeção anual, por motor
Olhando os cinco anos, a taxa de 2,5% é o maior motor em todos eles — mas repare como os motores recorrentes crescem por baixo. Pagamentos e módulos, que nascem pequenos, ganham participação a cada ano à medida que a base de contratos de aluguel e de imobiliárias pagantes aumenta. É essa mudança de mix que transforma um negócio transacional num negócio de receita previsível.
- Taxa universal 2,5%
- Pagamentos
- Assinaturas
- Módulos
- Domínio .broker
O detalhamento (caixa, break-even, custos, cenários) está na apresentação financeira.
O negócio em números
A conta que sustenta tudo cabe numa linha: adquirir um corretor custa menos que um mês do valor que ele gera, e cada corretor rende muito mais do que custou ao longo da vida. O LTV sobre CAC de 26 vezes está bem acima do saudável para SaaS (3 a 5 vezes), a margem bruta de 85% supera o padrão do setor, e o payback do custo de aquisição volta em cerca de quatro meses. São números de modelo, com premissas documentadas, anteriores à operação real.
Unit economics
R$ 125
CAC blended
PLG no corretor (R$ 45); inside sales na imobiliária (R$ 850)
R$ 3.200
LTV blended
imobiliária de 10 corretores: R$ 24.800
26x
LTV/CAC
benchmark SaaS saudável: 3 a 5x
~4 meses
payback do CAC
benchmark: 12 a 18 meses
85%
margem bruta
benchmark SaaS: 70 a 80%
Tamanho do mercado
Cerca de 450 mil corretores no Brasil movimentam um mercado imobiliário de R$ 700 bilhões por ano. Do que a Romeo consegue monetizar, o alvo realista em cinco anos é uma fatia pequena de um bolo grande.
~R$ 6 bi/ano
TAM monetizável
2,5% das comissões + ~3% de aluguéis e diárias + .broker
~R$ 635 mi/ano
SAM
digitalizados (35%) · Sul/Sudeste/CO (75%) · dispostos (40%)
~R$ 25 mi/ano
SOM em 5 anos
4% do SAM, rampa de share de 0,1% a 4%
Três cenários
Mesmo no cenário pessimista, o negócio fecha o ano 5 no lucro. A diferença entre os cenários está na velocidade — quando o break-even chega e quão íngreme é a curva.
| Cenário em 5 anos | Receita ano 5 | Break-even | TIR |
|---|---|---|---|
| Pessimista | R$ 18,0 mi | mês 48 | 18% |
| Realista | R$ 45,2 mi | mês 28 | 58% |
| Otimista | R$ 85,0 mi | mês 20 | 95% |
Fontes: modelo de unit economics e estudo de viabilidade §5.5.
Quer ir mais fundo?
Cada apresentação detalha uma parte desta visão geral.